智能后视镜技术演进与产业格局:从电子防眩到流媒体感知的系统性重构
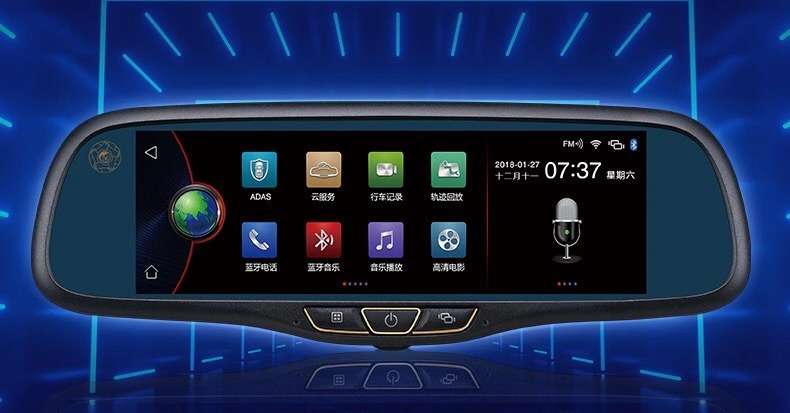
智能后视镜并非单一硬件的升级,而是车载视觉系统在光学、电子与算法三个维度上的协同演进。据中国汽车工业协会统计,2023年国内乘用车前装流媒体后视镜渗透率约为6.8%,较2020年的1.9%实现三倍以上增长;后装市场中,具备行车记录与倒车可视功能的智能后视镜年出货量已突破1200万台。这一数据背后,折射出整车厂与零部件供应商对"镜面即感知节点"这一技术路线的共同押注。
一、从防眩目到电子后视镜:光学层的功能叠加
传统防眩目后视镜依赖电致变色材料,通过感光传感器检测后方光照强度,在毫秒级时间内调节镜面反射率。其技术瓶颈在于变色均匀性与响应速度的平衡——早期EC镜片在-20℃低温环境下响应时间可延长至1.5秒以上,存在安全隐患。当前主流方案采用双传感器布局(前向环境光+后向眩光),配合多层EC薄膜结构,将响应时间压缩至0.3秒以内,同时将雾度控制在4%以下。
电子后视镜(CMS)则从根本上改变了光学路径。以ISO 16505标准为框架,CMS通过车外摄像头采集图像、车内显示屏呈现画面,取消了传统光学反射环节。其核心挑战不在摄像头分辨率,而在于系统延迟与图像畸变校正。行业实测数据显示,当系统端到端延迟超过80ms时,驾驶员对后方距离的判断误差将显著上升。因此,主流CMS方案普遍采用FPGA硬件加速的图像处理架构,将延迟控制在50ms以内,并通过非球面畸变校正算法保证视野几何一致性。
二、流媒体后视镜的感知融合逻辑
流媒体后视镜的本质是将后视镜从"被动反射件"转化为"主动感知件"。其技术栈包含三个层次:摄像头模组(含宽动态HDR与低照度增强)、视频处理SoC(含去雾、去雨、畸变校正)、显示模组(含高亮度与宽温域适配)。以某自主品牌2023款车型的流媒体后视镜为例,其采用200万像素CMOS传感器,动态范围达120dB,在隧道出入口等极端光照突变场景下,画面恢复稳定时间小于0.5秒。
值得关注的是,流媒体后视镜与倒车可视系统的功能边界正在模糊。后装市场中,集成倒车影像与行车记录功能的智能后视镜占比已超过65%。这类产品通过单颗SoC同时处理倒车触发信号与录像编码任务,在成本约束下实现了功能复用。但其技术难点在于倒车场景下的低照度成像质量——倒车摄像头需在0.1lux照度下输出可辨识图像,这对传感器量子效率与降噪算法提出了远高于行车记录场景的要求。
三、产业格局与制造门槛
从供应链视角看,智能后视镜的成本结构已从"光学件主导"转向"电子件主导"。据行业拆解数据,流媒体后视镜BOM中,显示屏与SoC合计占比约42%,摄像头模组占比约18%,而传统镜片与结构件合计不足15%。这一变化意味着车载后视镜厂家的核心竞争力正从光学镀膜工艺向电子系统集成能力迁移。
制造端的门槛体现在两个层面:其一,车规级可靠性验证。智能后视镜需通过ISO 16750系列环境试验,涵盖-40℃至85℃温度循环、随机振动、盐雾腐蚀等项目,后装产品虽标准略低,但头部厂家仍以车规级产线进行品控。其二,图像调校的一致性。同一型号摄像头模组在不同批次间的色彩响应与信噪比存在离散性,需通过产线端逐台校准(如白平衡与畸变参数标定)保证装车后画面一致性。以晶派汽车电子为代表的专业制造商,正是在这一环节建立了从SMT贴装到整机老化的完整制程能力。
四、技术趋势:从独立设备到域控节点
随着电子电气架构向域集中式演进,智能后视镜的独立算力正被逐步剥离。部分新车型已将后视镜摄像头接入ADAS域控制器,镜面显示仅作为执行端存在。这一趋势对后视镜厂家的软件适配能力提出新要求——需支持SOME/IP或车载以太网协议栈,并配合域控完成图像流的低延迟传输。可以预见,未来三年内,智能后视镜的产品定义将从"功能件"转向"感知子系统",其技术价值将更多体现在与整车感知融合的深度上,而非单一硬件的参数竞赛。